補助金の入金が決まってほっとしたのも束の間、顧問税理士から「このままだと今期の税金が増えます」と言われていませんか。補助金は会社の収入として法人税の対象になります。ただ、固定資産の取得に充てた補助金なら、圧縮記帳を使って受け取った年に課税が集中しないようにできます。
圧縮記帳は、補助金で買った設備の帳簿上の金額を補助金の分だけ減らし、その分を経費(圧縮損)にする方法です。減らした分は後の年の減価償却費が少なくなるため、税金がなくなるわけではありません。受け取った年の負担を、設備を使う年数にならす仕組みです。
この記事では、法人税法第42条〜第44条、国税庁の法人税基本通達・消費税法基本通達、省力化投資補助金(一般型)第8回と新事業進出・ものづくり商業サービス補助金 第1回の公募要領を基に、補助金を受け取った後の会計処理を整理します。法令・通達・公募要領は2026年11月3日に確認しました。
補助金は「収入」になる:会計処理の流れ
補助金を使った設備投資では、帳簿が大きく動く場面が2回あります。設備を買ったときと、補助金の額が確定して入金されたときです。
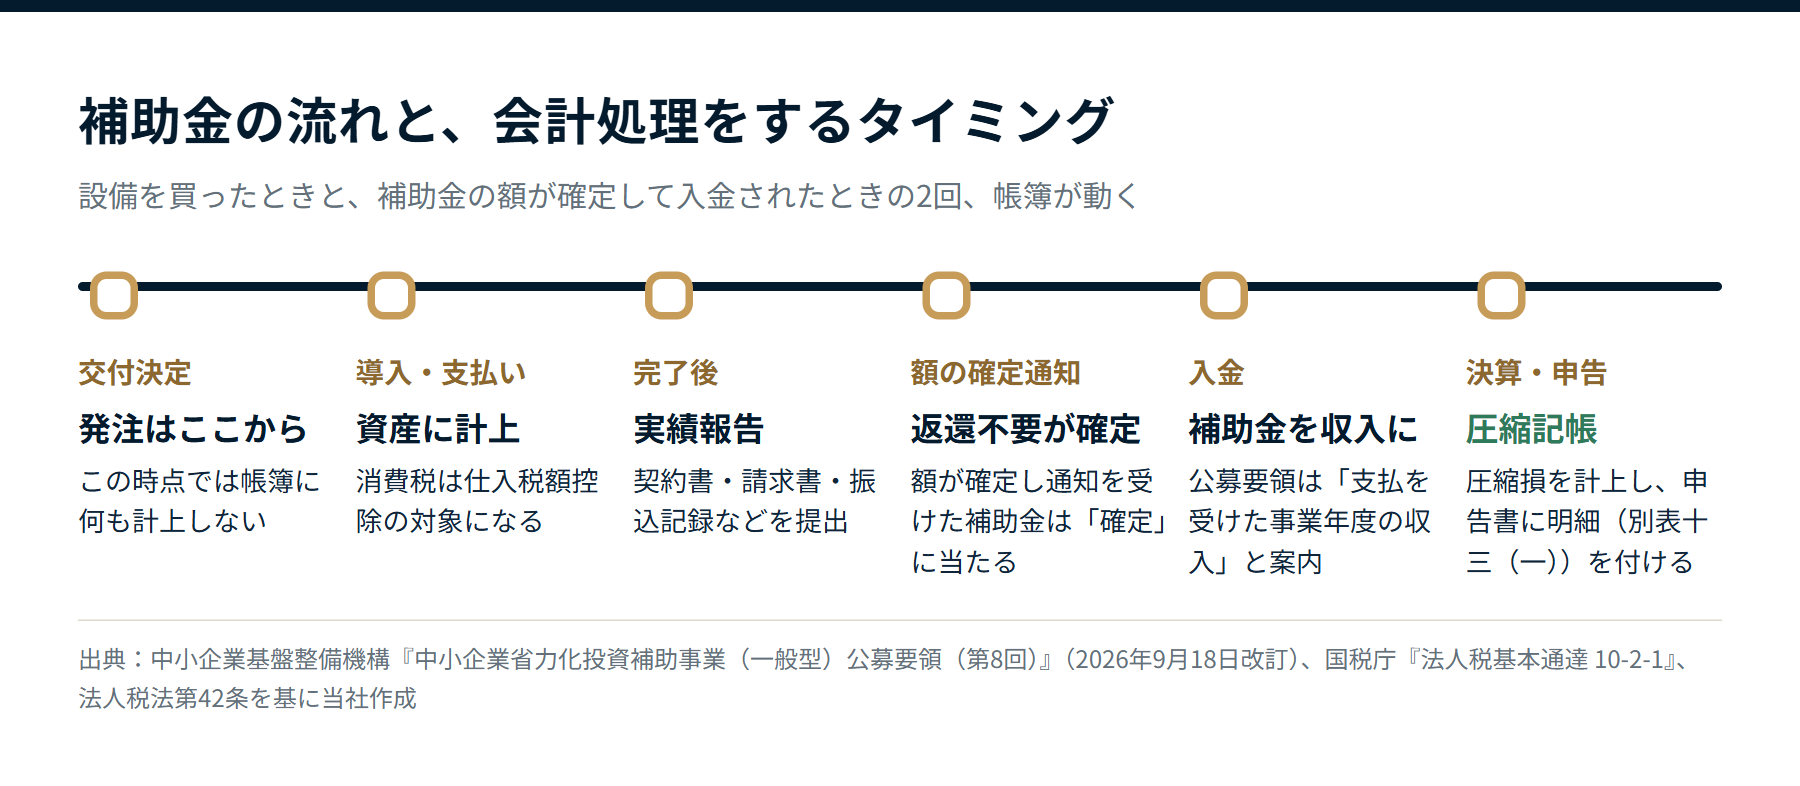 補助金の流れと会計処理のタイミング(出典:中小企業基盤整備機構『省力化投資補助事業(一般型)公募要領(第8回)』、国税庁『法人税基本通達 10-2-1』、法人税法第42条を基に当社作成)
省力化投資補助金(一般型)と新事業進出・ものづくり商業サービス補助金の公募要領は、どちらも「補助金は経理上、支払を受けた事業年度における収入として計上するものであり、法人税等の課税対象」と案内しています。補助金は実績報告の後、額が確定してから支払われる精算払いです。
補助金の額の確定通知と入金が決算日をまたぐときは、どちらの年度に計上するかを決算前に顧問税理士と決めておくと安心です。入金までの資金の組み方は補助金のつなぎ融資で設備投資を進めるで解説しています。
補助金で設備を入れた会社の事例
中小機構の「補助金活用ナビ」には、省力化投資補助金で設備を導入した会社の取り組みが公表されています。こうした設備はいずれも固定資産として計上され、圧縮記帳を検討する場面になります。
- 精密板金などを手がける従業員140名の製造業は、製品ごとにサイズの違う箱の用意に追われていました。段ボール製箱機を入れ、1箱10分以上かかっていた組み立てが約1分になり、梱包・発送部門の残業もほぼなくなりました(出典:中小機構補助金活用ナビ 2026年5月19日公開事例)。
- ガソリンスタンドを運営する従業員25名の会社は、給油許可のために従業員1名を建物内に常駐させていました。タブレット型給油許可システムを入れて常駐が不要になり、空いた人手を接客に回しています(出典:同2026年3月26日公開事例)。
- 従業員175名の会社が運営する温泉施設のレストランは、券売機を導入しました。閉店後に2〜3時間かかることもあったレジ締めが数分で終わり、本社での売上確認の時間も約50%減っています(出典:同2026年3月24日公開事例)。
設備の効果が出るのはこれからの数年間です。圧縮記帳は、その数年間に税負担をならす処理と考えると分かりやすくなります。
補助金の圧縮記帳とは:課税を後の年度へならす仕組み
仮定の設例で比べます。税抜1,000万円の機械を期首に導入し、同じ年度に補助金500万円の額が確定・入金したとします(耐用年数10年・定額法と仮定)。
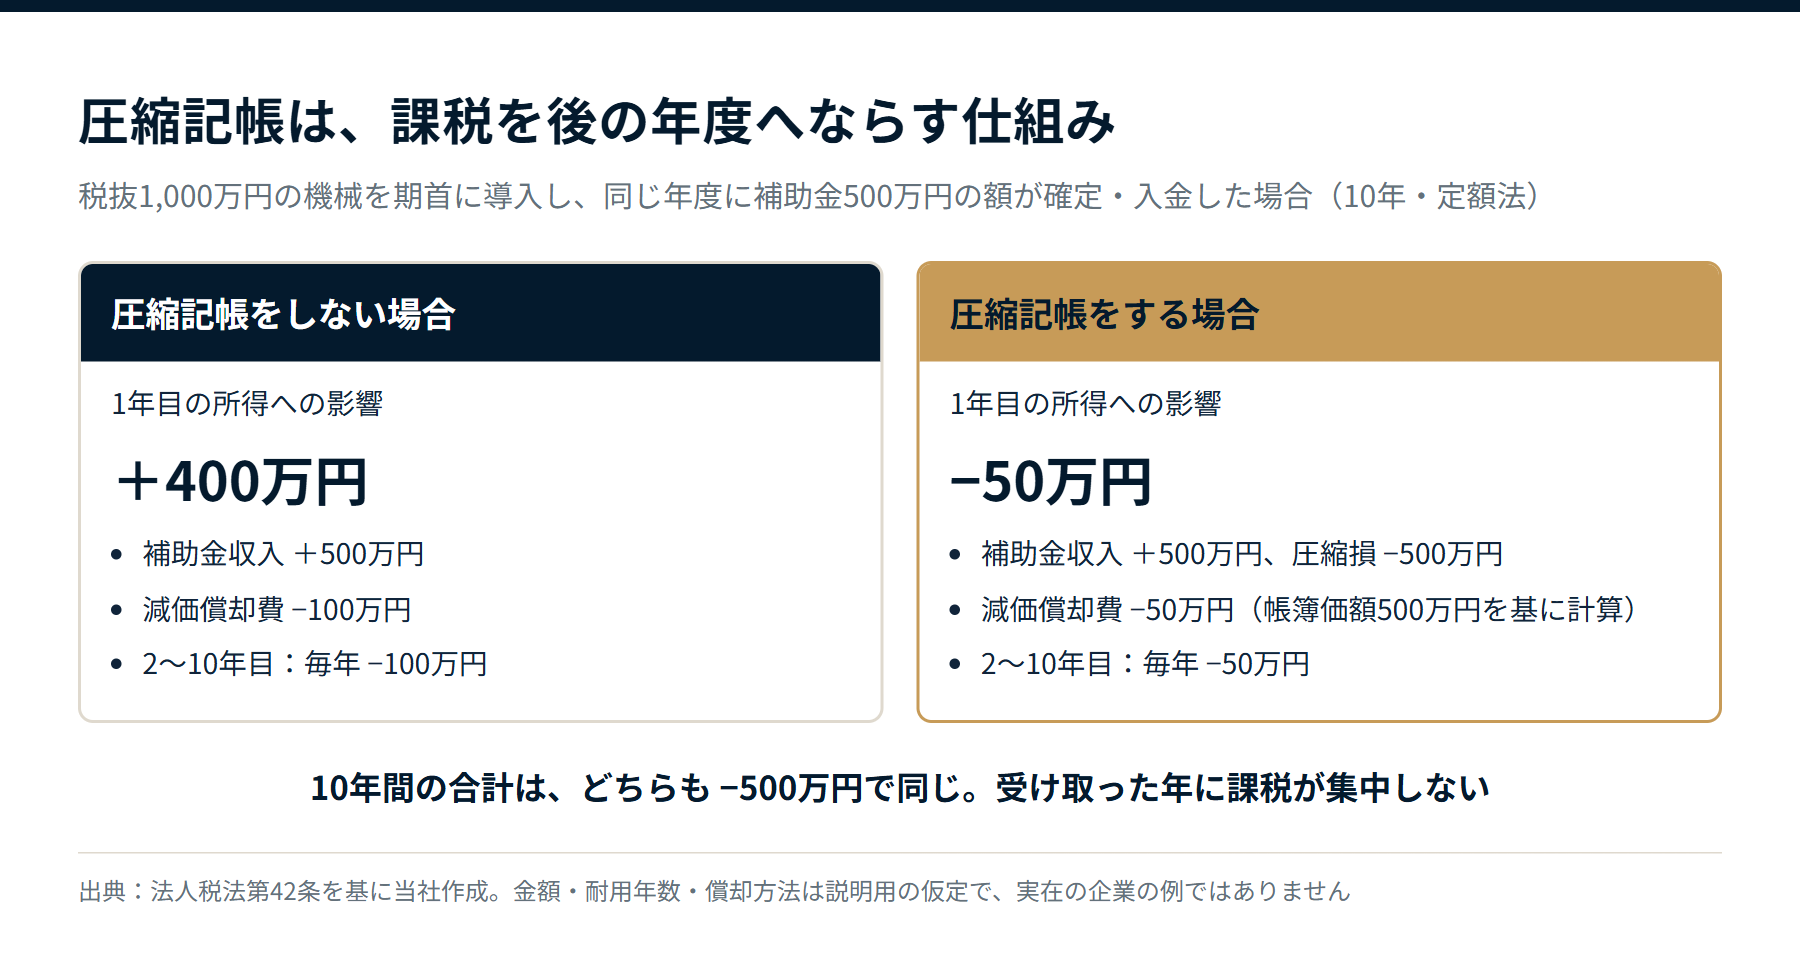 圧縮記帳の有無による所得への影響(出典:法人税法第42条を基に当社作成。数値は説明用の仮定)
圧縮記帳をしないと、1年目は補助金500万円が収入になり、減価償却費は100万円だけなので、所得が400万円増えます。圧縮記帳をすると、圧縮損500万円で補助金収入と相殺され、1年目の所得は減価償却費50万円の分だけ減ります。10年間の合計はどちらも同じです。
直接減額方式の仕訳は次のとおりです(仮定の設例、税抜経理)。
| 時点 | 借方 | 貸方 |
|---|
| 設備の支払い | 機械装置 1,000万円、仮払消費税等 100万円 | 普通預金 1,100万円 |
| 補助金の入金 | 普通預金 500万円 | 国庫補助金受贈益 500万円 |
| 決算 | 固定資産圧縮損 500万円 | 機械装置 500万円 |
| 決算 | 減価償却費 50万円 | 機械装置 50万円 |
圧縮記帳の経理方法は2つあります。
| 方式 | やり方 | 向いている会社 |
|---|
| 直接減額方式 | 圧縮損を計上し、設備の帳簿価額を減らす | 処理を簡単にしたい会社 |
| 積立金方式 | 帳簿価額はそのままにし、決算で圧縮積立金を積み立てる | 設備の金額を決算書に残したい会社 |
どちらも、確定申告書に明細(別表十三(一))を記載することが適用の条件です(法人税法第42条第3項)。
対象になる補助金と、ならない部分
圧縮記帳ができるのは、固定資産の取得や改良に充てるための国や地方公共団体の補助金です。中小機構は、省力化投資補助金(一般型)について、国からの補助金を原資としていることなどから国庫補助金等に当たり、他の要件も満たせば圧縮記帳が認められると公表しています(省力化投資補助事業(一般型)における圧縮記帳等の適用について、2025年7月10日)。
新事業進出・ものづくり商業サービス補助金の公募要領も、固定資産の取得に充てる補助金は圧縮記帳が認められると明記しています。一方で、技術導入費や専門家経費など固定資産の取得以外に充てる部分は対象外です。補助金を経費の区分ごとに分け、設備に充てた分だけを圧縮の対象にします。
導入と補助金の確定が別の年度になる場合
精算払いのため、設備を導入した年度と補助金の額が確定する年度が分かれることはよくあります。この場合も、補助金を受けた年度に圧縮記帳ができます(法人税法第42条第1項)。
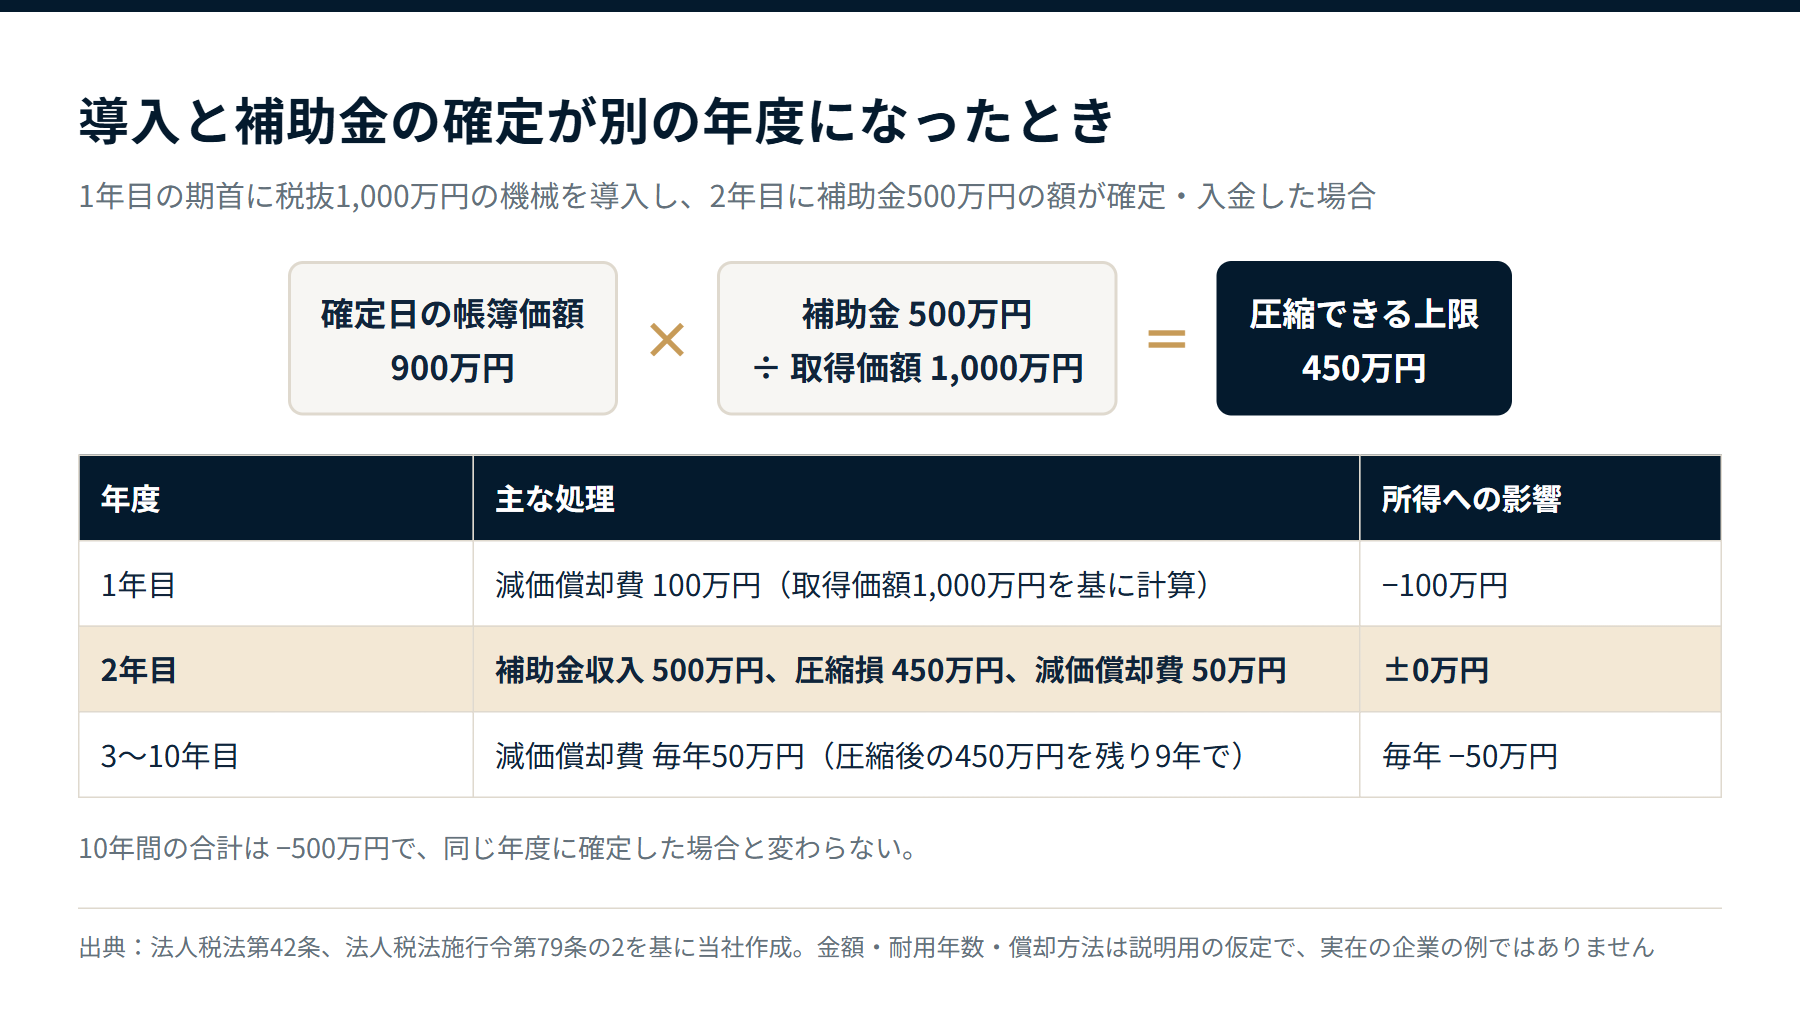 導入と補助金の確定が別の年度になった場合(出典:法人税法第42条、法人税法施行令第79条の2を基に当社作成。数値は説明用の仮定)
圧縮できる上限は、確定日の帳簿価額に「補助金の額÷取得価額」を掛けて計算します(法人税法施行令第79条の2)。1年目に償却した分のうち補助金に見合う部分は、すでに1年目の経費になっているためです。仮定の設例では、10年間の合計は同じ年度に確定した場合と変わりません。
「返還を要しないことの確定」と賃上げ要件
圧縮記帳は、補助金の返還を要しないことがその事業年度の終了の時までに確定していることが条件です。国税庁の法人税基本通達10-2-1は、補助金等適正化法第15条により補助金の額が確定し、その通知を受けた補助金は、返還を要しないことが確定したものに当たるとしています。また、「交付の条件に違反した場合には返還しなければならない」といった一般的な条件が付いていることは、この判定に関係しないとしています。
省力化投資補助金(一般型)では、事業計画期間の終了時に1人当たり給与支給総額の目標に届かなかった場合、達成率に応じた返還が定められています。目標は、ベースアップと賞与を組み合わせた3年計画で無理なく達成できます。立て方は補助金の賃上げ要件を無理なく達成する3年計画をご覧ください。
期末までに返還不要が確定していない補助金を受け取っている場合は、特別勘定に経理して課税を繰り延べ、確定した年度に圧縮記帳をする方法も用意されています(法人税法第43条・第44条)。
補助金と消費税:税抜で計算し、設備の消費税は控除する
消費税は、3つの場面に分けると整理しやすくなります。
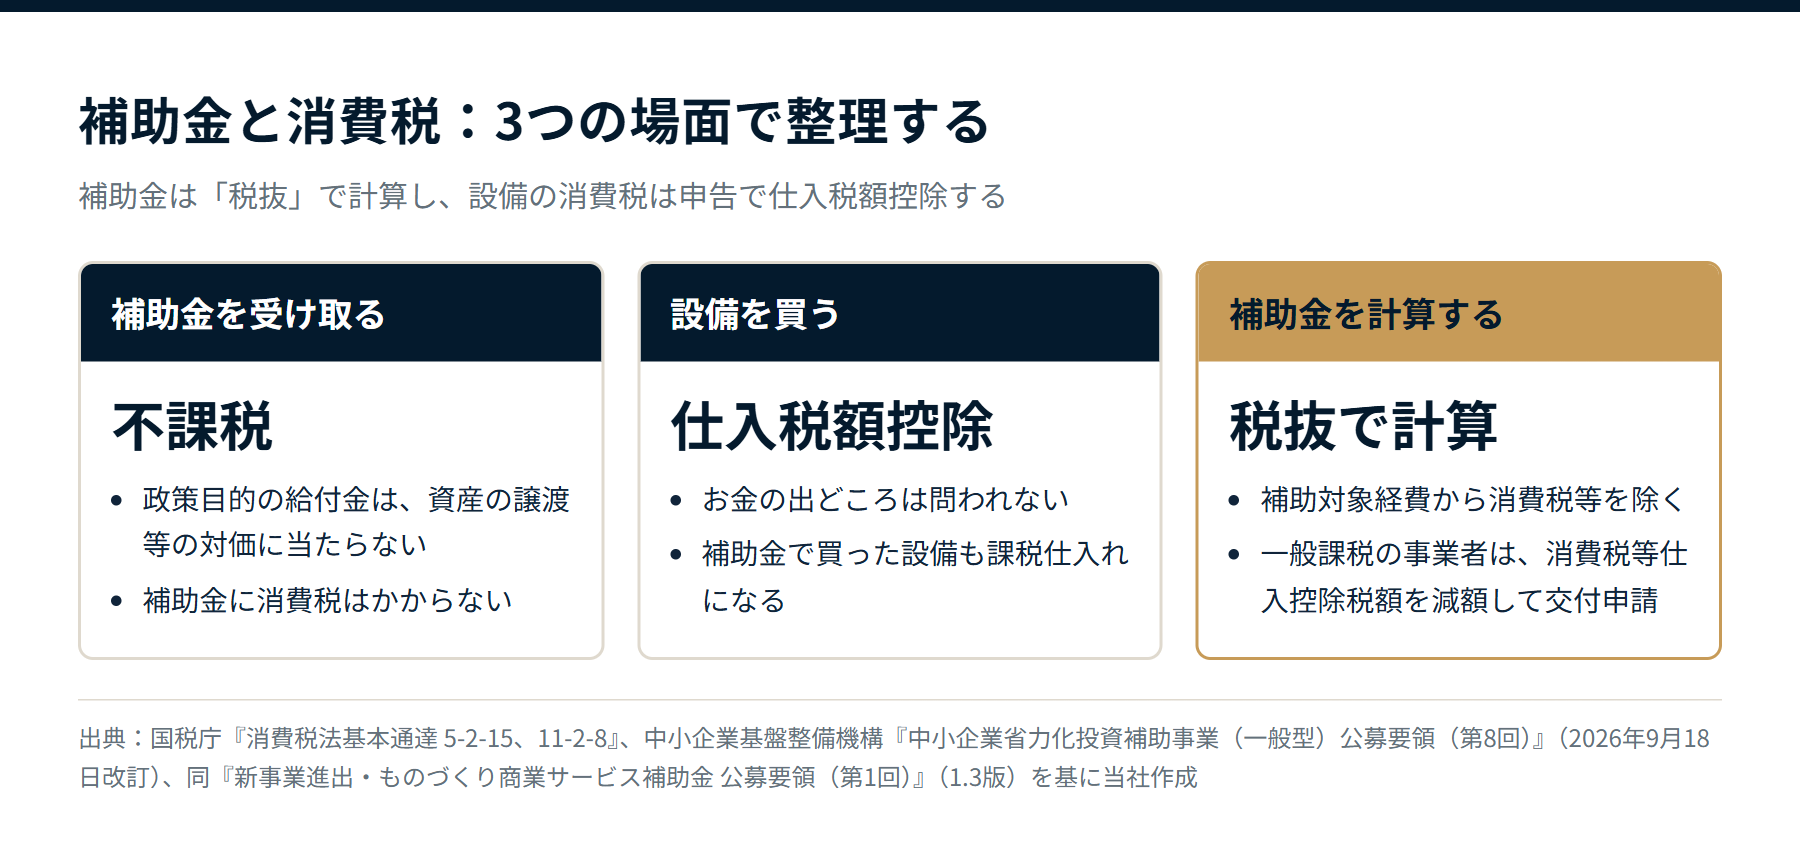 補助金と消費税の関係(出典:国税庁『消費税法基本通達 5-2-15、11-2-8』、中小企業基盤整備機構『省力化投資補助事業(一般型)公募要領(第8回)』、同『新事業進出・ものづくり商業サービス補助金 公募要領(第1回)』を基に当社作成)
補助金そのものは、特定の政策目的のための給付金なので、資産の譲渡等の対価に当たらず消費税はかかりません(消費税法基本通達5-2-15)。一方で、補助金で買った設備も課税仕入れになり、仕入税額控除を受けられます。支払いの財源は問われないからです(同11-2-8)。
このままでは、設備の消費税を補助金と申告の両方で受け取る形になってしまいます。そこで公募要領は、補助対象経費を税抜で計算し、課税事業者(免税事業者と簡易課税事業者を除く)は交付申請の際に「消費税等仕入控除税額」を減額して記載するよう定めています。補助金は税抜の金額に補助率を掛けて計算される、と覚えておけば十分です。
設備投資の税制と組み合わせる
代表はYouTubeで、補助金で設備投資をした会社こそ、中小企業経営強化税制などの設備投資の税制の特例を合わせて検討すべきだと解説しています。補助金を受け取った年は利益が増えやすいためです。こうした特例は、計画の認定と設備の取得の順番や時期が決められているため、設備を発注する前に準備しておくことが大切だとしています。
中小企業経営強化税制の税額控除と圧縮記帳を併用するときは、控除の基礎になる取得価額は圧縮記帳後の金額になります(国税庁 措置法通達42の12の4-9)。補助金の申請と同じ時期に、税制の特例を使うかどうかも決めておくと、決算で慌てずに済みます。
個人事業主の場合
個人事業主が固定資産の取得に充てる補助金を受けた場合は、所得税法の規定で、補助金のうち固定資産の取得に充てた部分を総収入金額に算入しない扱いを受けられます。確定申告書に「国庫補助金等の総収入金額不算入に関する明細書」を添付します。その設備の取得費と減価償却費は、補助金の額を差し引いた金額で計算します(国税庁タックスアンサーNo.2202)。
決算前に準備しておくこと
- 補助金の交付決定通知、額の確定通知、入金日をそろえておく
- 補助金を設備に充てた分と、経費に充てた分に分ける
- 設備ごとの取得価額・取得日・耐用年数を固定資産台帳に登録する
- 消費税等仕入控除税額を減額して交付申請したかを確認する
- 直接減額方式か積立金方式かを決め、別表十三(一)を作成する
まとめ
- 補助金は法人税の対象になる収入だが、固定資産の取得に充てた分は圧縮記帳で受け取った年に課税が集中しないようにできる
- 圧縮記帳は税金をなくす制度ではなく、設備を使う年数に課税をならす仕組み
- 導入と補助金の確定が別の年度でも、確定日の帳簿価額を基に圧縮できる
- 補助金は税抜で計算され、設備の消費税は仕入税額控除で整理する
- 設備投資の税制の特例も、発注前に合わせて検討しておく
株式会社ウェルティイノベーションでは、公認会計士・税理士・行政書士の資格を持つ代表が、補助金の事業計画と申請書類の作成支援から、交付申請・実績報告、入金後の圧縮記帳や消費税の整理、設備投資の税制の特例の検討まで一貫してご支援しています。補助金の採択支援額は累計13億円超です。報酬は着手金無料の完全成功報酬で、交付申請や実績報告など入金までの手続きもすべて含み、追加料金はありません。導入を考えている設備と投資額、決算月をお知らせください。
関連記事
関連動画
公式情報
