月5万円のAIツールと、初期設定に120万円の見積。「本当に元が取れるのか」と手が止まっていませんか。AI導入の費用対効果は、財務の目で見ると判断しやすくなります。
実際に、AIで数字を変えた中小企業は増えています。従業員33名の卸売業では問い合わせが大きく伸び、従業員80名の製造業では労働時間が月330時間減りました。こうした効果を損益とキャッシュ(手元のお金)に換えて数えれば、投資の判断に自信が持てます。
この記事では、公的機関が紹介した事例と、公認会計士の視点での計算方法を、図と表でまとめました。情報は2026年10月14日時点で確認したものです。
AI導入の費用対効果が出ている中小企業の事例
まず、公的機関が紹介した事例を4つ見てみます。
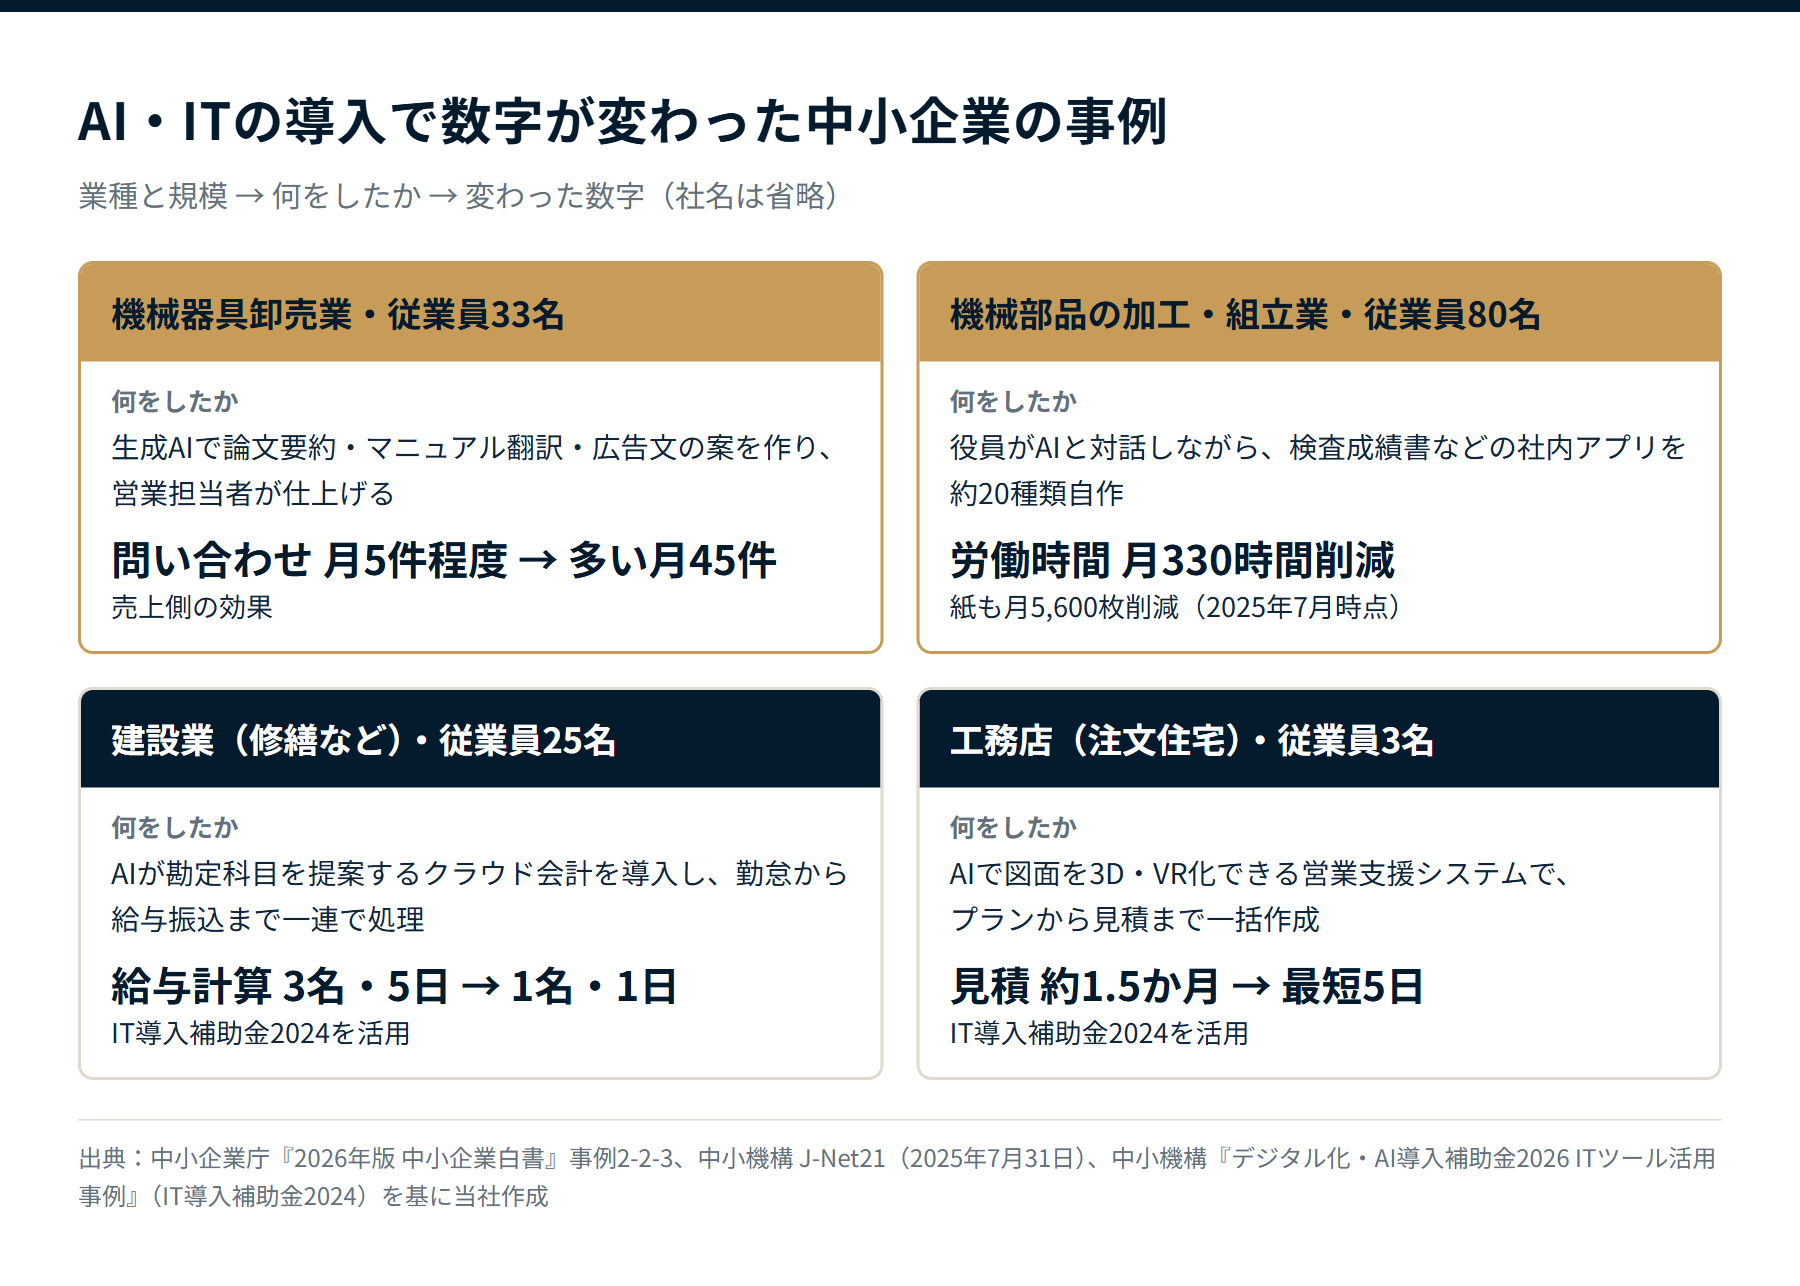 AI・ITの導入で数字が変わった中小企業の事例(出典:中小企業庁『2026年版 中小企業白書』、中小機構 J-Net21、『デジタル化・AI導入補助金2026 ITツール活用事例』を基に当社作成)
卸売業: 生成AIで営業資料と広告を磨き、問い合わせが増えた
従業員33名の機械器具卸売業です。専門性の高い光学機器を扱い、営業担当者が英語の論文やマニュアルを読み込む負担が課題でした。
そこで生成AIで論文の要約やマニュアルの翻訳を行い、広告の商品選定やキャッチコピーも案を出させて、営業担当者が仕上げる形にしました。問い合わせは月平均5件程度から、多い月には45件まで増えたと紹介されています(出典:中小企業庁『2026年版 中小企業白書』事例2-2-3)。
製造業: AIと対話して社内アプリを自作し、月330時間を削減
従業員80名の機械部品の加工・組立業です。検査成績書などを紙で管理しており、保管した箱から探し出すのに時間と人手がかかっていました。
役員がAIに日本語で指示を出して業務アプリを作り、従業員にタブレットを配って紙をなくしていきました。約20種類のアプリが動き、紙は月5,600枚、会社全体の労働時間は月330時間減っています(出典:中小機構J-Net21、2025年7月31日)。2026年版の中小企業白書では、削減が月530時間程度まで広がったと紹介されています。
財務の目で見ると、ここには社内の時間という投資があります。AIとの対話は通算で約2年、約1,000時間に及びました。それでも月330時間の削減なら、約3か月分で取り戻せる計算です(当社の概算)。
建設業と工務店: 補助金を活用してAIツールを導入
デジタル化・AI導入補助金(旧IT導入補助金)の公式サイトにも、AIを使ったツールの活用事例があります(出典:ITツール活用事例、IT導入補助金2024)。
- 従業員25名の建設業(大規模修繕・リフォームなど): 仕訳や給与計算の事務が重く、振込までの日程が厳しかった。AIが勘定科目を提案するクラウド会計を入れ、勤怠から給与振込までを一連で処理。給与計算の人員は最大3名から1名、作業は5日から1日に縮まった
- 従業員3名の工務店: 少人数で、見積を出すまでに時間がかかっていた。AIで図面を3D・VR化できる住宅営業支援システムを導入。約1.5か月かかっていた見積書づくりが最短5日になり、完成イメージが伝わりやすくなって顧客満足度も上がった
4つの事例に共通するのは、「どの業務の、どの数字を変えるか」がはっきりしていることです。
時間削減をお金に換えるのが費用対効果の第一歩
中小機構の調査では、AIを導入した企業の8割強が「作業時間が減った」と実感しています。この時間を「コスト削減」や「売上拡大」につなげることが、費用対効果を高める鍵です。
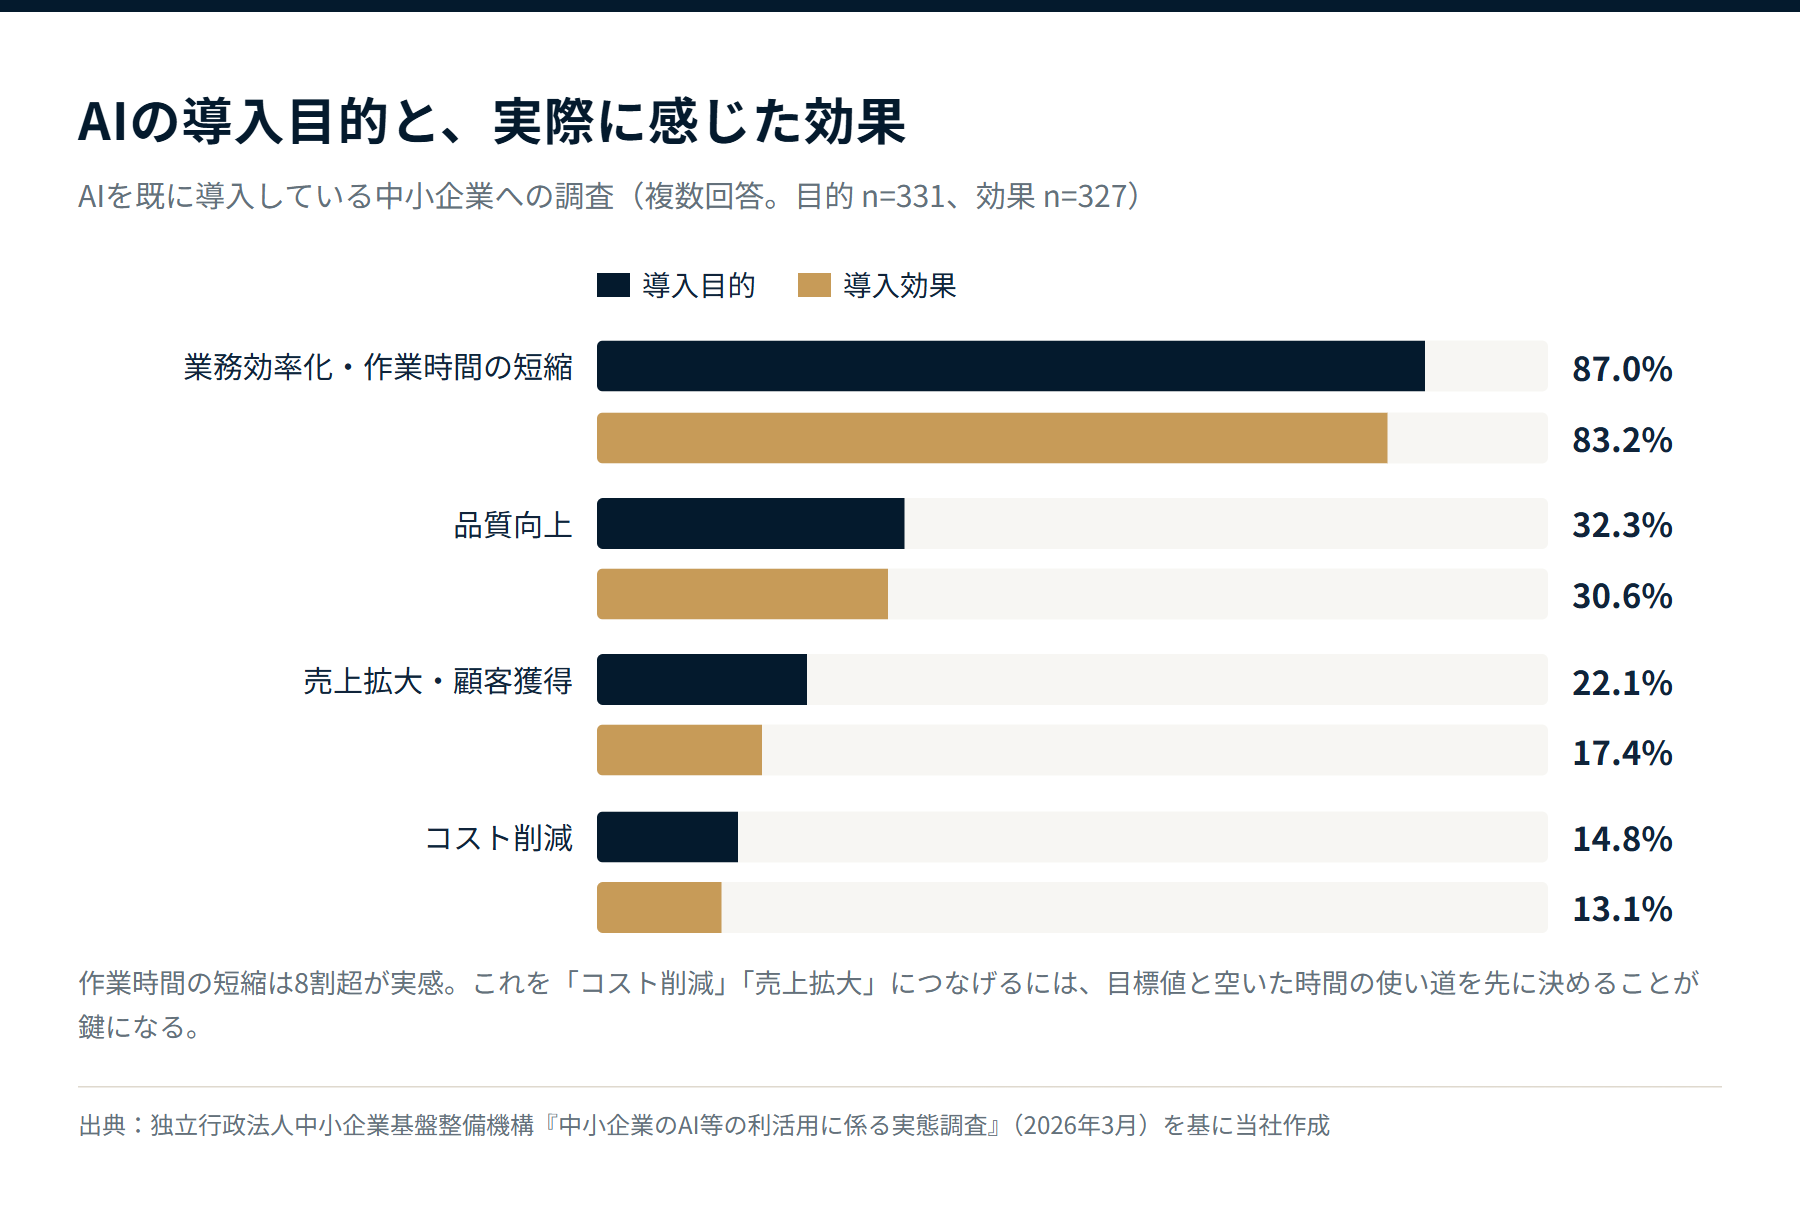 AIの導入目的と導入効果(出典:独立行政法人中小企業基盤整備機構『中小企業のAI等の利活用に係る実態調査』(2026年3月)を基に当社作成)
コスト削減を目的にした企業でも、59.2%は削減の目標値をまだ決めていませんでした(出典:中小機構『中小企業のAI等の利活用に係る実態調査』、2026年3月)。目標を先に決めておけば、元が取れたかを判定できます。
ポイントは、「時間が空く」と「お金が変わる」を分けて考えることです。月給制の社員の作業が月20時間減っても、それだけでは人件費は変わりません。空いた時間の使い道を決めたとき、はじめてお金の効果になります。
効果を4種類に分け、お金の動きで数える
AIの効果は、工数削減、売上増、品質の向上、リスクの低減の4種類に分けると整理しやすくなります。
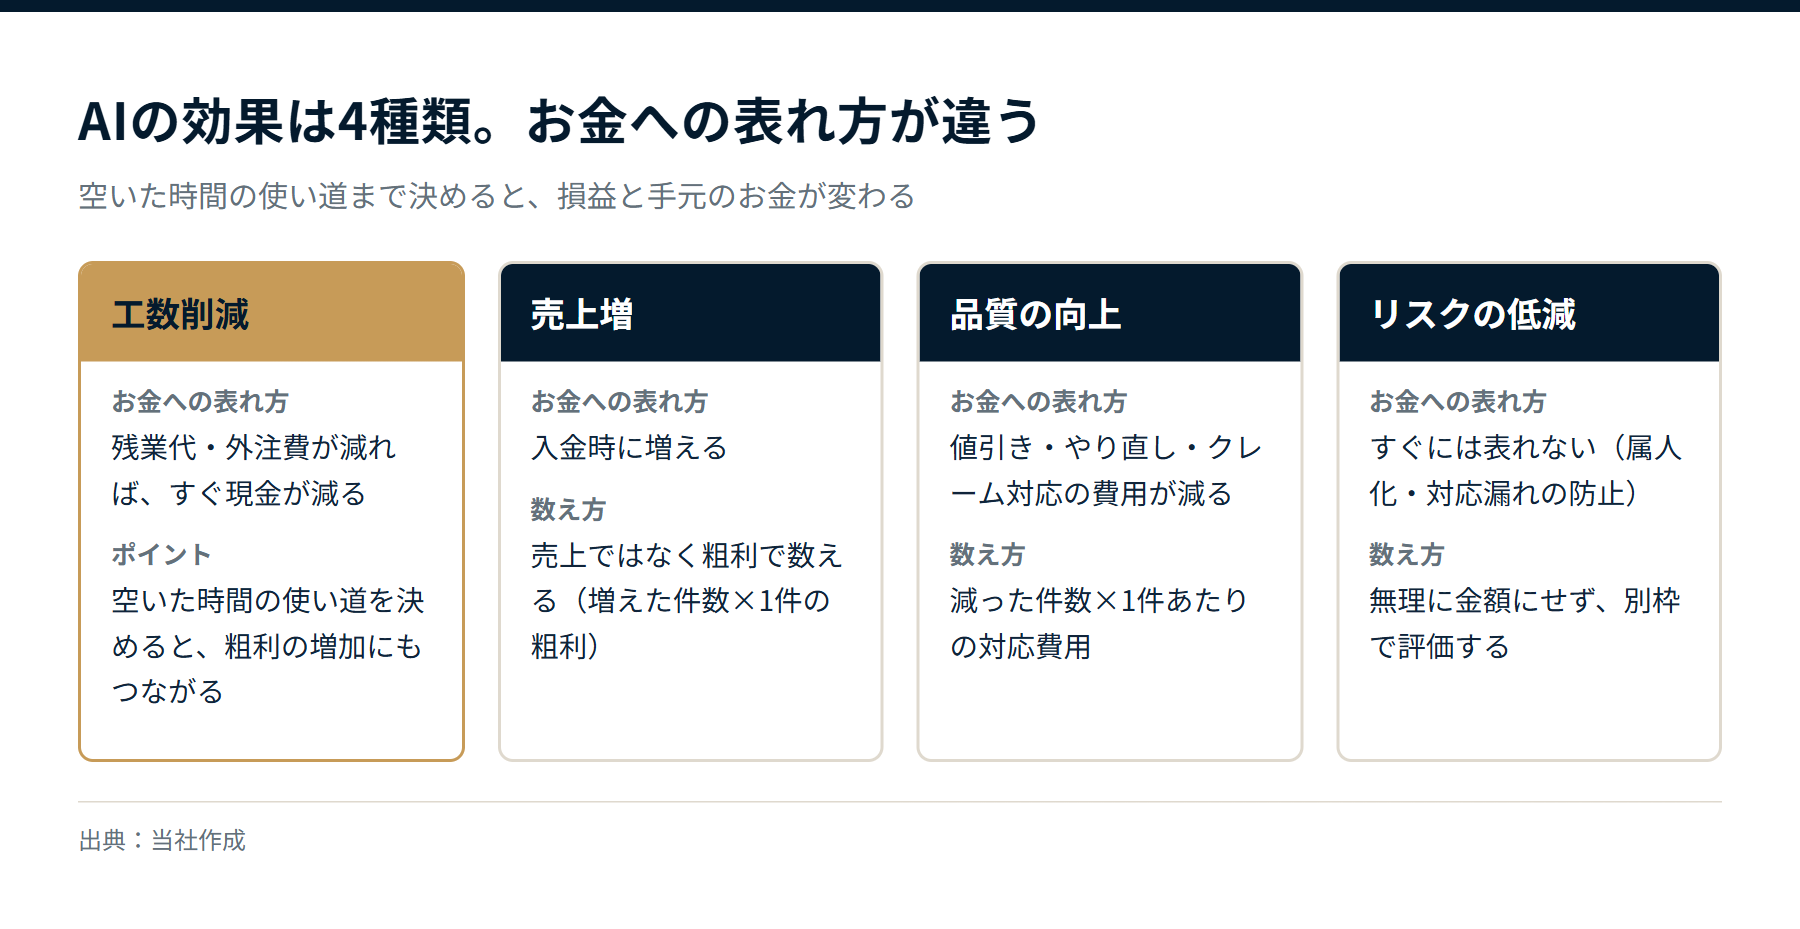 AIの効果4種類とお金への表れ方(出典:当社作成)
工数削減は「空いた時間の使い道」まで決める
すぐ現金が減るのは、残業代、外注費、派遣費、予定していた採用の見送りです。建設業の事例のように給与計算が3名から1名で回るなら、2名分の時間を営業や現場の支援に回せます。
当社代表もYouTubeの対談で、効率化で生まれた時間を何に使うかまで決めること、減った残業代や増えた売上の一部を社員に還元する仕組みをあわせて考えることを解説しています。社員が前向きに取り組めるほど、効果は大きくなります。
売上増は粗利で数える
卸売業の事例のように問い合わせが増えたら、効果として数えるのは粗利(売上から仕入れや外注などの変動費を引いたもの)です。売上100万円の案件が1件増え、粗利が15万円なら、効果は15万円です(仮定)。
売上側の効果は大きくなり得ます。中小企業白書2026の概要では、それまで自社だけではできなかった業務にAIを使う「成長に向けたAI活用」に取り組んだ企業の付加価値額の増加率(2019年から2024年、中央値)は23.0%で、取り組んでいない企業の17.9%を上回りました(出典:中小企業庁『2026年版 中小企業白書・小規模企業白書の概要』、2026年6月)。試算では売上の効果を控えめに置き、実績が出たら上乗せすると判断が安定します。
品質とリスクは、測れるものだけ金額にする
見積の誤りによる値引きは、件数と1件あたりの金額を記録すれば金額にできます。1件3万円の値引きが月2件から1件に減れば、効果は月3万円です(仮定)。属人化の解消などは無理に金額にせず、「金額以外の効果」として並べます。
社内の時間も投資として数える
費用は、ツールの請求書に載るものだけではありません。データの整備、教育、ルールづくり、出力の確認・修正の時間も、同じ物差しで数えます。製造業の事例の約1,000時間のように、社内の時間は大切な投資です。
中小機構の同じ調査では、導入後の運用課題として「ランニングコストが高い」が44.0%、「運用担当者の負荷が重い」が29.1%でした。使い続ける費用と手間まで最初に見込んでおけば安心です。
代表がYouTubeで勧めているのは、専任の推進部署をいきなり作るのではなく、各部署で業務に詳しく、新しいやり方に前向きな人を1〜2人選ぶ方法です。その人がまず自分の業務をAIに置き換え、うまくいったものを部署内、部署間へと広げます。体制の費用を小さく保ったまま、効果の出る業務を見極められます。
代表は、1日5分の業務をAIに置き換えても減るのは5分だけだとも解説しています。毎日繰り返す、時間のかかる業務から手をつけるのが近道です。
費用対効果の計算方法: 純効果と回収期間
ここからは仮の数字で計算します。従業員30人規模の会社で、営業と営業事務の6人が、問い合わせへの回答と見積・提案書づくりに生成AIを使う想定です。数字はすべて説明用の仮定です。
時間単価は、給与、賞与、会社負担の社会保険料などの年間合計を、年間の実労働時間で割って出します。今回は3,000円と置きました。削減時間は、AIの出力を人が確認・修正する時間を差し引いた純減で数えます。
標準シナリオでは月60時間減ります。時間×3,000円なら月18万円です。お金で見ると、残業代の減少6万円、外注費の減少2万円、空いた時間で受注が年4件増えた分の粗利月5万円で、合計13万円。利用料5万円を引いた純効果は月8万円です。
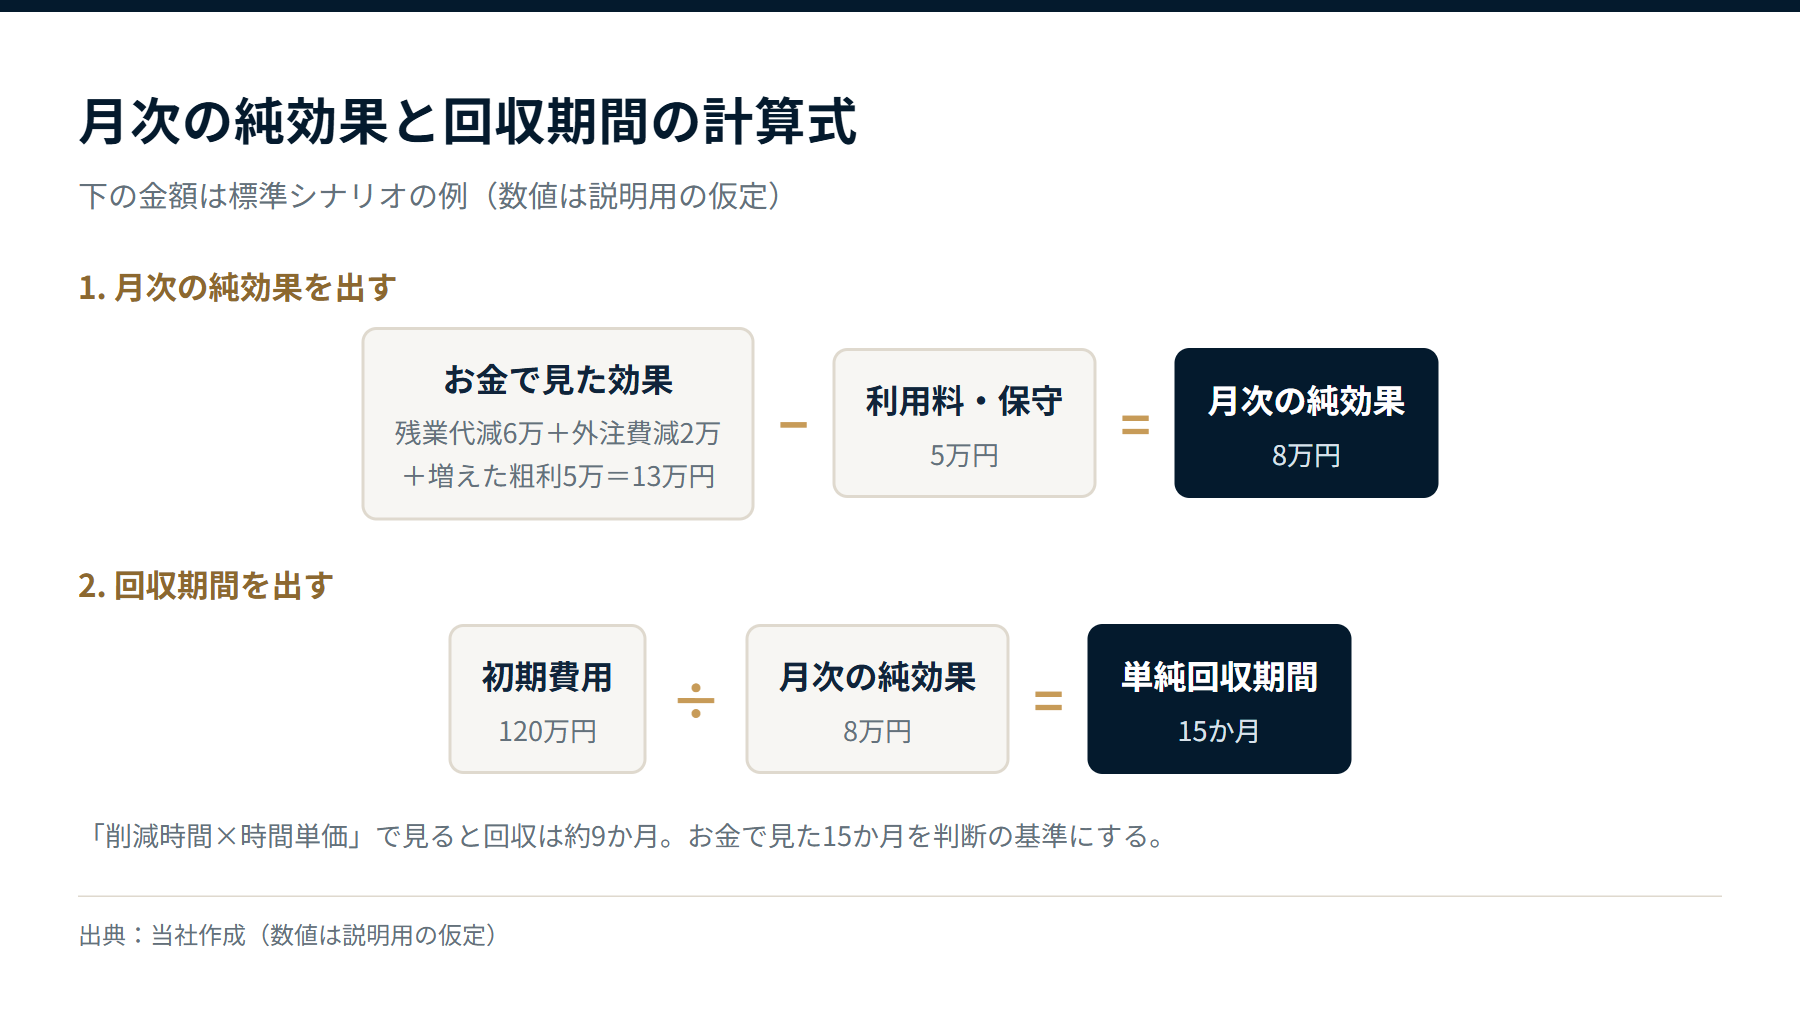 純効果と回収期間の計算式(出典:当社作成、数値は説明用の仮定)
楽観・標準・悲観の3つで試算する
前提を変えた3つのシナリオを並べると、判断の幅が見えます。
| 項目(月あたり、すべて仮定) | 楽観 | 標準 | 悲観 |
|---|
| 削減時間(確認時間を差し引いた純減) | 90時間 | 60時間 | 25時間 |
| 参考: 時間×3,000円の見かけの効果 | 27万円 | 18万円 | 7.5万円 |
| 残業代の減少 | 10万円 | 6万円 | 2万円 |
| 外注費の減少 | 4万円 | 2万円 | 0円 |
| 受注増による粗利 | 10万円(年8件) | 5万円(年4件) | 0円 |
| 利用料・保守 | 5万円 | 5万円 | 5万円 |
| 月次の純効果 | 19万円 | 8万円 | マイナス3万円 |
| 初期費用120万円の単純回収期間 | 約6か月 | 15か月 | 回収できない |
| NPV(3年、割引率5%) | 約501万円 | 約141万円 | 約マイナス218万円 |
NPV(正味現在価値)は、将来の純効果を今の価値に割り引いて合計し、初期費用を引いたものです。プラスなら投資する価値があると判断します。割引率は借入金利などを目安にし、使用期間はAIの進歩の速さを考えて3年としました。
標準シナリオなら15か月で回収でき、3年のNPVは約141万円です。悲観シナリオに備えるには、対象業務と人数を絞って試します。たとえば2人・1業務で3か月試し、標準に近い数字が出てから広げれば、初期費用を抑えながら効果を確かめて伸ばせます。
損益とキャッシュを分けて見る
同じ支出でも、会計処理によって損益とキャッシュの動きがずれます。一般的な扱いは次のとおりです。実際の処理は契約内容で変わるため、顧問税理士と確認してください。
| 費用 | 一般的な扱い |
|---|
| 月額・年額の利用料 | 利用期間に応じて費用にする |
| 自社利用ソフトウェアの構築費 | 資産に計上し、耐用年数5年で減価償却する。設定作業や自社仕様に合わせる修正の費用も取得価額に含む |
| 取得価額40万円未満の資産 | 青色申告の中小企業者等は、年間合計300万円まで取得時に全額費用にできる特例がある |
| 研修・コンサルティング | その期の費用として処理することが多い |
出典:国税庁タックスアンサーNo.5461 ソフトウエアの取得価額と耐用年数、No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例(いずれも令和8年4月1日現在法令等)
少額減価償却資産の特例は、令和8年4月1日以後に取得等をした資産から基準が40万円未満に引き上げられ、令和11年3月31日までに取得等した資産が対象です。常時使用する従業員が400人以下であることなどの要件があります。
標準シナリオの初期費用120万円を資産にして5年で償却すると、1年目の損益は年72万円の改善です。キャッシュは初期費用が先に出ていくため、1年目は24万円のマイナスになります(仮定)。資金繰りはキャッシュで、決算への影響は損益で確認します。
デジタル化・AI導入補助金で初期費用を抑える
初期費用には、デジタル化・AI導入補助金(旧IT導入補助金)を活用できます。通常枠は補助率1/2以内(最低賃金に関する条件を満たすと2/3以内)で、補助額は1プロセス以上で5万円以上150万円未満、4プロセス以上で150万円以上450万円以下です。事務局に登録されたITツールが対象で、ソフトウェアの購入費に加えて、クラウド利用料(最大2年分)や導入設定・研修、活用コンサルティングも対象になります(出典:デジタル化・AI導入補助金2026 通常枠)。2026年の6次締切は10月30日です。
先ほどの建設業と工務店も、この補助金(当時はIT導入補助金)を使って成果を出しています。仮に初期費用120万円の半分が補助されれば、実質60万円を月8万円で回収することになり、回収期間は15か月から約8か月に縮まります(仮定)。補助金は事業の後に入金されるので、入金までの資金繰りを先に確認しておけば安心です。
効果を測って、うまくいく業務を広げる
試算は導入前の仮説です。導入後に確かめられるよう、測り方を先に決めます。
導入前の2〜4週間、対象業務の作業時間、件数、手戻りの回数を記録します。直近数か月の残業時間、外注費、受注率と粗利も、給与・会計データから集めます。このベースライン(比較の基準)が、効果を示す根拠になります。
| 区分 | 指標の例 | データの出どころ |
|---|
| 業務 | 1件あたりの作業時間、処理件数、回答までの日数、手戻りの回数 | 作業記録、システムの記録 |
| お金 | 残業代、外注費、受注率と粗利、AIの利用料 | 給与・会計データ、案件管理 |
| 利用(補助) | 利用者数、利用している業務の数 | ツールの管理画面 |
判断の中心は業務とお金の指標です。事例の会社も、業務の数字で効果を示しています。
運用の工夫で、効果はさらに伸びます。中小企業白書2026の概要では、ITツールで「想定した効果が得られなかった」企業の割合は、部門間連携ができている企業で7.6%にとどまり、できていない企業の34.8%を大きく下回りました。研修や勉強会を実施している企業も8.7%で、未実施(19.1%)の半分以下でした(出典:中小企業庁『2026年版 中小企業白書・小規模企業白書の概要』、原調査は帝国データバンク)。AIに限った数字ではありませんが、部署をまたいだ連携と研修が成果を後押しします。
判定日は「開始から3か月後と6か月後」のように最初に決め、先ほどのシナリオ表と並べて確認します。標準以上なら対象業務を広げ、届かなければ使い方を直します。見直しの目安も決めておきます(数値は例)。
- 3か月後に、削減時間が計画の半分に届いていない
- 月次の純効果が2か月続けてマイナスで、改善の見込みがない
- AIの誤りによる手戻りが導入前より増えている
判定では、既に払った初期費用は判断に入れず、これからの費用と効果だけを比べます。代表もYouTubeで、既に投じた費用にとらわれず意思決定すべきだと解説しています。合わない業務は早めに切り替え、効果の出る業務に力を集めます。
まとめ
- 公的な事例でも、問い合わせの増加、月330時間の労働時間削減、見積期間の短縮など、AIで数字を変えた中小企業が出ている
- AI導入の費用対効果は、時間×時給ではなく、残業代・外注費の減少と粗利の増加というお金の変化で判断する
- 社内の時間も投資として数え、毎日繰り返す時間のかかる業務から始める
- 純効果・回収期間・NPVを3つのシナリオで出し、小さく試して効果を確かめてから広げる
- デジタル化・AI導入補助金で初期費用を抑え、導入前に決めた指標で効果を確かめる
株式会社ウェルティイノベーションでは、公認会計士が、AI導入の費用対効果の試算、損益と資金繰りへの影響の確認、デジタル化・AI導入補助金などの活用、効果測定の設計を、経営者の方と一緒に進めています。改善したい業務と、いまの作業時間や残業・外注の状況をお聞かせいただければ、どの業務から始めると効果が出やすいかを数字で検討します。
関連記事
関連動画
